
En Colombia, el lugar donde una persona nace sigue determinando buena parte de los servicios públicos que recibirá. No solo por la distancia a un hospital o a un colegio, sino por algo menos visible: la capacidad fiscal del municipio en el que vive. Así lo muestra la información estandarizada de las ejecuciones presupuestales que los 1.103 municipios y las 32 gobernaciones reportaron entre 2021 y 2025 a la Contaduría General de la Nación, con el catálogo presupuestal de la Dirección General de Apoyo Fiscal (DAF) del Ministerio de Hacienda, cruzada con la información poblacional del DANE y la catastral del IGAC. El resultado es un país con al menos dos realidades fiscales que conviven bajo las mismas reglas.
Empecemos por el tamaño del problema: Departamentos y municipios ejecutan cerca de un tercio del gasto público del país, una proporción parecida a la de los países de la Organización para la Cooperación y el Desarrollo Económicos (OCDE, 2022). Sus impuestos, en cambio, son pocos: en 2025 sumaron $61,6 billones, el 3,3% del PIB, de los cuales $47,3 billones fueron municipales (DANE, 2026b). Frente a una carga tributaria total cercana al 19,9% del PIB, que incluye las contribuciones a la seguridad social (CEPAL, 2026), los impuestos municipales son apenas una octava parte. Esa distancia se cubre con transferencias de la Nación, y es en la forma como se reparten impuestos y transferencias donde aparecen las dos Colombias.
Una concentración ante todo demográfica
El primer dato impresiona, el coeficiente de Gini es de 0,90 para el recaudo tributario entre municipios: diez de ellos reúnen el 60% de los impuestos locales, y Bogotá sola cerca de un tercio. Pero esa cifra refleja sobre todo el tamaño de las ciudades, cuando el recaudo se divide por el número de habitantes, el Gini cae a 0,42, lo que queda es la brecha de capacidad fiscal que no se explica por cuánta gente vive en cada lugar, la cual sigue siendo alta.
Para ponerla en perspectiva: en 2025, un habitante de un municipio de categoría especial respalda en promedio $1,68 millones de impuestos locales; uno de sexta categoría, $321 mil, 5,2 veces menos. En 269 municipios, donde vive el 13% de los colombianos, el recaudo no llega a $200 mil por habitante al año.
Ricos por el ICA, no por el tamaño
Los extremos superiores no son las grandes capitales. Cota ($5,5 millones por habitante), Tocancipá ($4,3 millones) o Yumbo ($2,7 millones) superan a Bogotá ($1,87 millones). Son enclaves industriales y logísticos alrededor de las metrópolis, donde la base del impuesto de industria y comercio (ICA) es muy amplia frente a una población pequeña. El ICA sigue la geografía económica; el predial, en cambio, depende en buena medida de la gestión del catastro.
El mapa 1 dibuja la geografía fiscal del país: un corredor andino de Antioquia a la Sabana de Bogotá, pasando por el Eje Cafetero y el Valle del Cauca, con islas petroleras en Casanare y Meta. Fuera de él, el Pacífico, buena parte del Caribe, la Orinoquía oriental y la Amazonía se ubican en los quintiles más bajos.
Mapa 1. Ingresos tributarios municipales por habitante, 2025
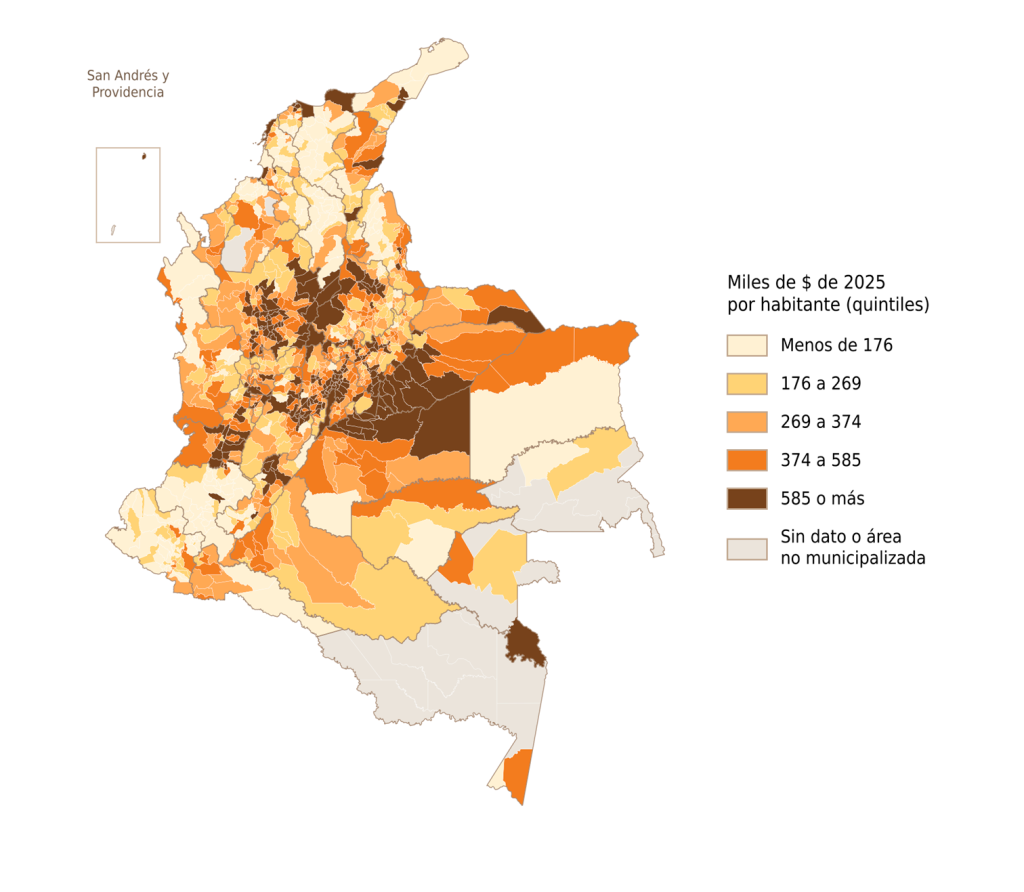
Fuente: Elaboración propia con base en Contaduría General de la Nación (2021-2026), MHCP-DAF (2025) y DANE (2025). Nota: En municipios pequeños, las estampillas sobre la contratación pública, financiadas en buena parte con transferencias, elevan el recaudo por habitante; es el caso de Taraira (Vaupés) y de otros seis municipios del quintil más alto, donde superan la mitad del recaudo.
El tipo de municipio pesa más que la región
¿Qué explica más la brecha?; ¿vivir en un municipio grande o pequeño, o en una región u otra? El índice de Theil (1967) separa la desigualdad entre grupos de la que ocurre dentro de ellos. Si los municipios se agrupan por categoría oficial, las diferencias entre categorías explican el 65% de la desigualdad del recaudo tributario por habitante, si se agrupan por región, las diferencias entre regiones explican solo el 20%. Para una persona, lo que más pesa es si vive en una ciudad grande o en un municipio pequeño, no si vive en el Caribe o en los Andes.
Si la historia terminara en los impuestos propios, la desigualdad de recursos sería enorme, por esta razón se crean mecanismos compensatorios como el Sistema General de Participaciones (SGP) que para 2025 transfirió a los municipios $52,9 billones, más que todo lo que recaudaron en impuestos, y lo hace con criterio redistributivo: incluida la educación que ejecutan los departamentos. El mecanismo compensatorio se evidencia en como el quintil de menor recaudo propio recibe $2,28 millones por habitante, frente a $1,03 millones del quintil de mayor recaudo.
El resultado es significativo, como muestra el gráfico 1, con las transferencias, el Gini de los ingresos corrientes por habitante baja a 0,15, y la inversión por habitante es casi igual entre categorías, sin embargo, el precio es la dependencia: siete de cada diez municipios financian con el SGP el 60% o más de sus ingresos corrientes, la mayor parte con destinación específica. Además, la brecha de capacidad no se cierra: entre 2021 y 2025 el recaudo por habitante creció 24% en la categoría especial y 16% en la sexta.
Gráfico 1. Coeficiente de Gini del recaudo tributario y de los ingresos corrientes, 2025
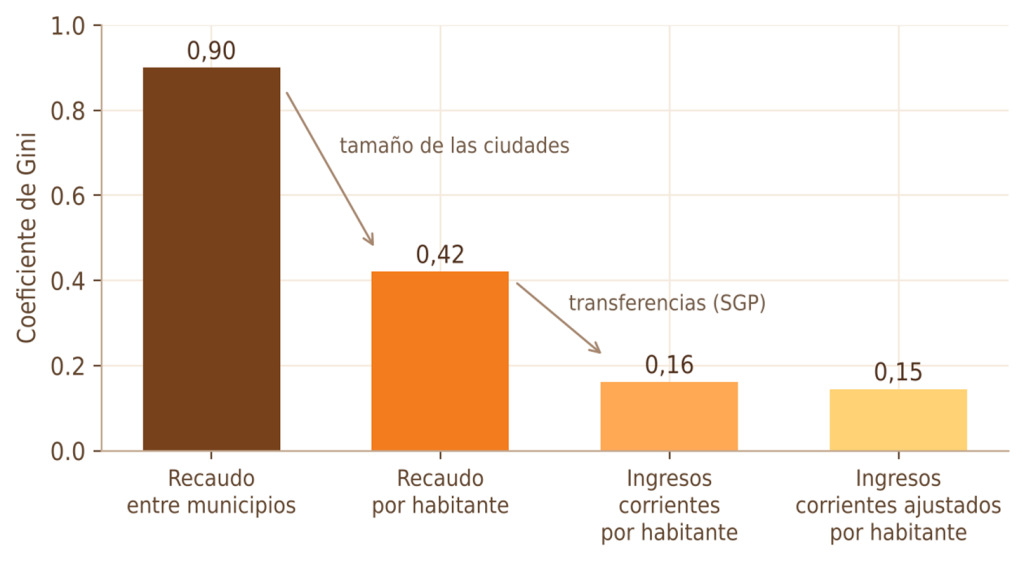
Fuente: Elaboración propia con base en Contaduría General de la Nación (2021-2026), MHCP-DAF (2025) y DANE (2025). Nota: Gini por habitante ponderado por población. Los ingresos corrientes ajustados incluyen la educación que ejecuta el departamento, imputada a cada municipio no certificado.
El catastro, la llave del predial
El predial, el impuesto local por excelencia creció 17% real entre 2022 y 2025 y cayó en términos reales en 414 municipios. La razón está en el catastro: en 2025, el 77% de los municipios lo tenía desactualizado en ambas zonas, y en el municipio típico habían pasado 15 años desde la última actualización rural, el triple del ciclo legal (IGAC, 2025b). Entre municipios comparables, cada año adicional de rezago le resta cerca de 5% al predial rural por hectárea.
Lo contrario también se cumple, como muestra el gráfico 2, en el año en que entra en vigencia una actualización el predial rural crece a precios constantes entre 33% y 52%, frente a cifras entre −6% y 5% en los municipios no actualizados. En 2023, dos de cada tres municipios perdieron predial real, en buena parte porque el reajuste de sus avalúos se quedó corto frente a la inflación. No actualizar no es neutral: expone el impuesto a una erosión silenciosa.
Gráfico 2. Crecimiento real del predial rural en el año de entrada en vigencia de la actualización catastral, 2023-2025
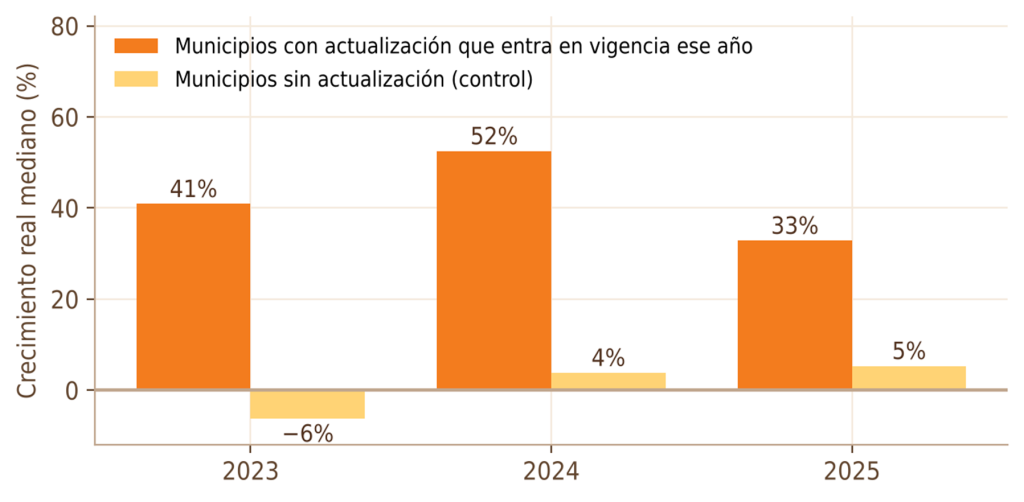
Fuente: Elaboración propia con base en IGAC y MHCP-DAF (2026) e IGAC (2025b). Nota: Medianas municipales en pesos constantes de 2025.
Hay una señal alentadora, a junio de 2026, el predial rural creció 14% real frente a 2025, y el urbano, 1,3%, la causa principal es el ajuste de avalúos rurales rezagados que ordenó el artículo 49 del Plan Nacional de Desarrollo (Congreso de la República de Colombia, 2023): en su segunda fase (IGAC, 2025a), el predial rural de 477 municipios creció 13% más que el de municipios comparables, a lo que se suman 179 actualizaciones programadas con vigencia 2026 (IGAC, 2025c). Pero el ajuste derivado del artículo 49 del PND corrige avalúos; no reemplaza la actualización de la información física y jurídica de los predios.
¿Qué hacer con dos Colombias fiscales?
Tres lecciones se desprenden de los datos. La primera es que la igualación/compensación funciona, pero no basta, un componente explícito de igualación fiscal en el SGP, proporcional a la brecha de recaudo por habitante, como propuso la Misión de Descentralización (DNP & PNUD, 2025), tendría una base empírica sólida. El Acto Legislativo 03 de 2024, que aumenta gradualmente la participación territorial en los ingresos corrientes de la Nación (Congreso de la República de Colombia, 2024), abre la oportunidad a través de la Ley de Competencias, siempre que los nuevos recursos no sustituyan el esfuerzo propio.
La segunda es que cerrar la brecha de capacidad exige bases propias, y el predial es la palanca más cercana, porque su desigualdad responde a la gestión del catastro, algo que está al alcance de la política pública coordinada entre la Nación y los municipios.
La tercera es que la descentralización debe ser diferenciada, si el tipo de municipio explica dos terceras partes de la desigualdad que viven las personas, las reglas que dependen de la categoría deberían reconocer mejor la diversidad territorial; con el 91% de los municipios en las categorías quinta y sexta, la clasificación vigente distingue poco donde más se necesita.
La descentralización colombiana logró que el gasto por habitante se parezca entre territorios muy distintos, la tarea pendiente es que esa igualdad se apoye también en la capacidad de cada territorio. Mientras el municipio típico lleve quince años sin actualizar su catastro rural, Colombia seguirá teniendo dos realidades fiscales: una que recauda y decide, y otra que recibe y espera.